Domain kredit-für-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
kredit-für-freiberufler.de um.
Sind Sie am Kauf der Domain
kredit-für-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-für-freiberufler.de kaufen?
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **


Ähnliche Suchbegriffe für Erne
Top-Angebote
Produkte zum Begriff Erne:
-
Erne, Andrea: Wieso? Weshalb? Warum? Mein erstes LexikonWieso? Weshalb? Warum? Mein erstes Lexikon , Schauen-Klappen-Staunen , Halterungen, Befestigungen & Montageteile > Karosserie-, Anbauteile & Zubehör , Auflage: Neuauflage, Erscheinungsjahr: 20050601, Produktform: Kartoniert, Beilage: Spiralbindung, Titel der Reihe: Wieso? Weshalb? Warum? (Ravensburger)#Sonderband#~Wieso? Weshalb? Warum? Sonderband##, Autoren: Erne, Andrea, Illustrator: Metzger, Wolfgang, Auflage/Ausgabe: Neuauflage. Sonderband, Seitenzahl/Blattzahl: 32, Abbildungen: durchg. farb. Ill. u. Text, mit Klappen, Keyword: Beschäftigung; Buch; Bücher; Erde und Weltraum; Fahrzeuge; Geschenk; Geschenk für Jungs; Geschenk für Mädchen; Geschenkidee; Geschichte; Kinder-Fragen; Kinderbuch; Kinderbücher; Klappen-Buch; Kunst; Körper; Lesen; Nachschlagewerk; Natur; Sach-Bilderbuch; Sachbuch; Sachbuch; Sachbücher; Sport; Technik; Tiere; Vorschule und Kindergarten; Wieso? Weshalb? Warum?; Wissen; für Jungen; für Kinder ab 4 Jahre; für Mädchen, Fachschema: Lexikon (Kinderlexikon, Jugendlexikon), Fachkategorie: Kinder/Jugendliche: Nachschlagewerke: Enzyklopädien, allgemeine Nachschlagewerke~Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke~Kinder/Jugendliche: Persönliche und soziale Themen: Körper und Gesundheit, Bildungszweck: für die Vorschule, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 7, Warengruppe: HC/Kinderbücher/Sachbücher/Allg./Nachschlagewerke, Fachkategorie: Kinder/Jugendliche: Allgemeine Interessen: Allgemeinbildung und Wissenswertes, Text Sprache: ger, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Verlag: Ravensburger Verlag, Verlag: Ravensburger Verlag, Verlag: Ravensburger Verlag, Verlag: Ravensburger Verlag GmbH, Warnhinweis für Spielzeuge: Warnhinweis nach Spielzeug-VO nicht erforderlich., Warnhinweis für Spielzeuge: https://conformity.ravensburger.ag/files/32745.pdf, Länge: 272, Breite: 246, Höhe: 23, Gewicht: 832, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
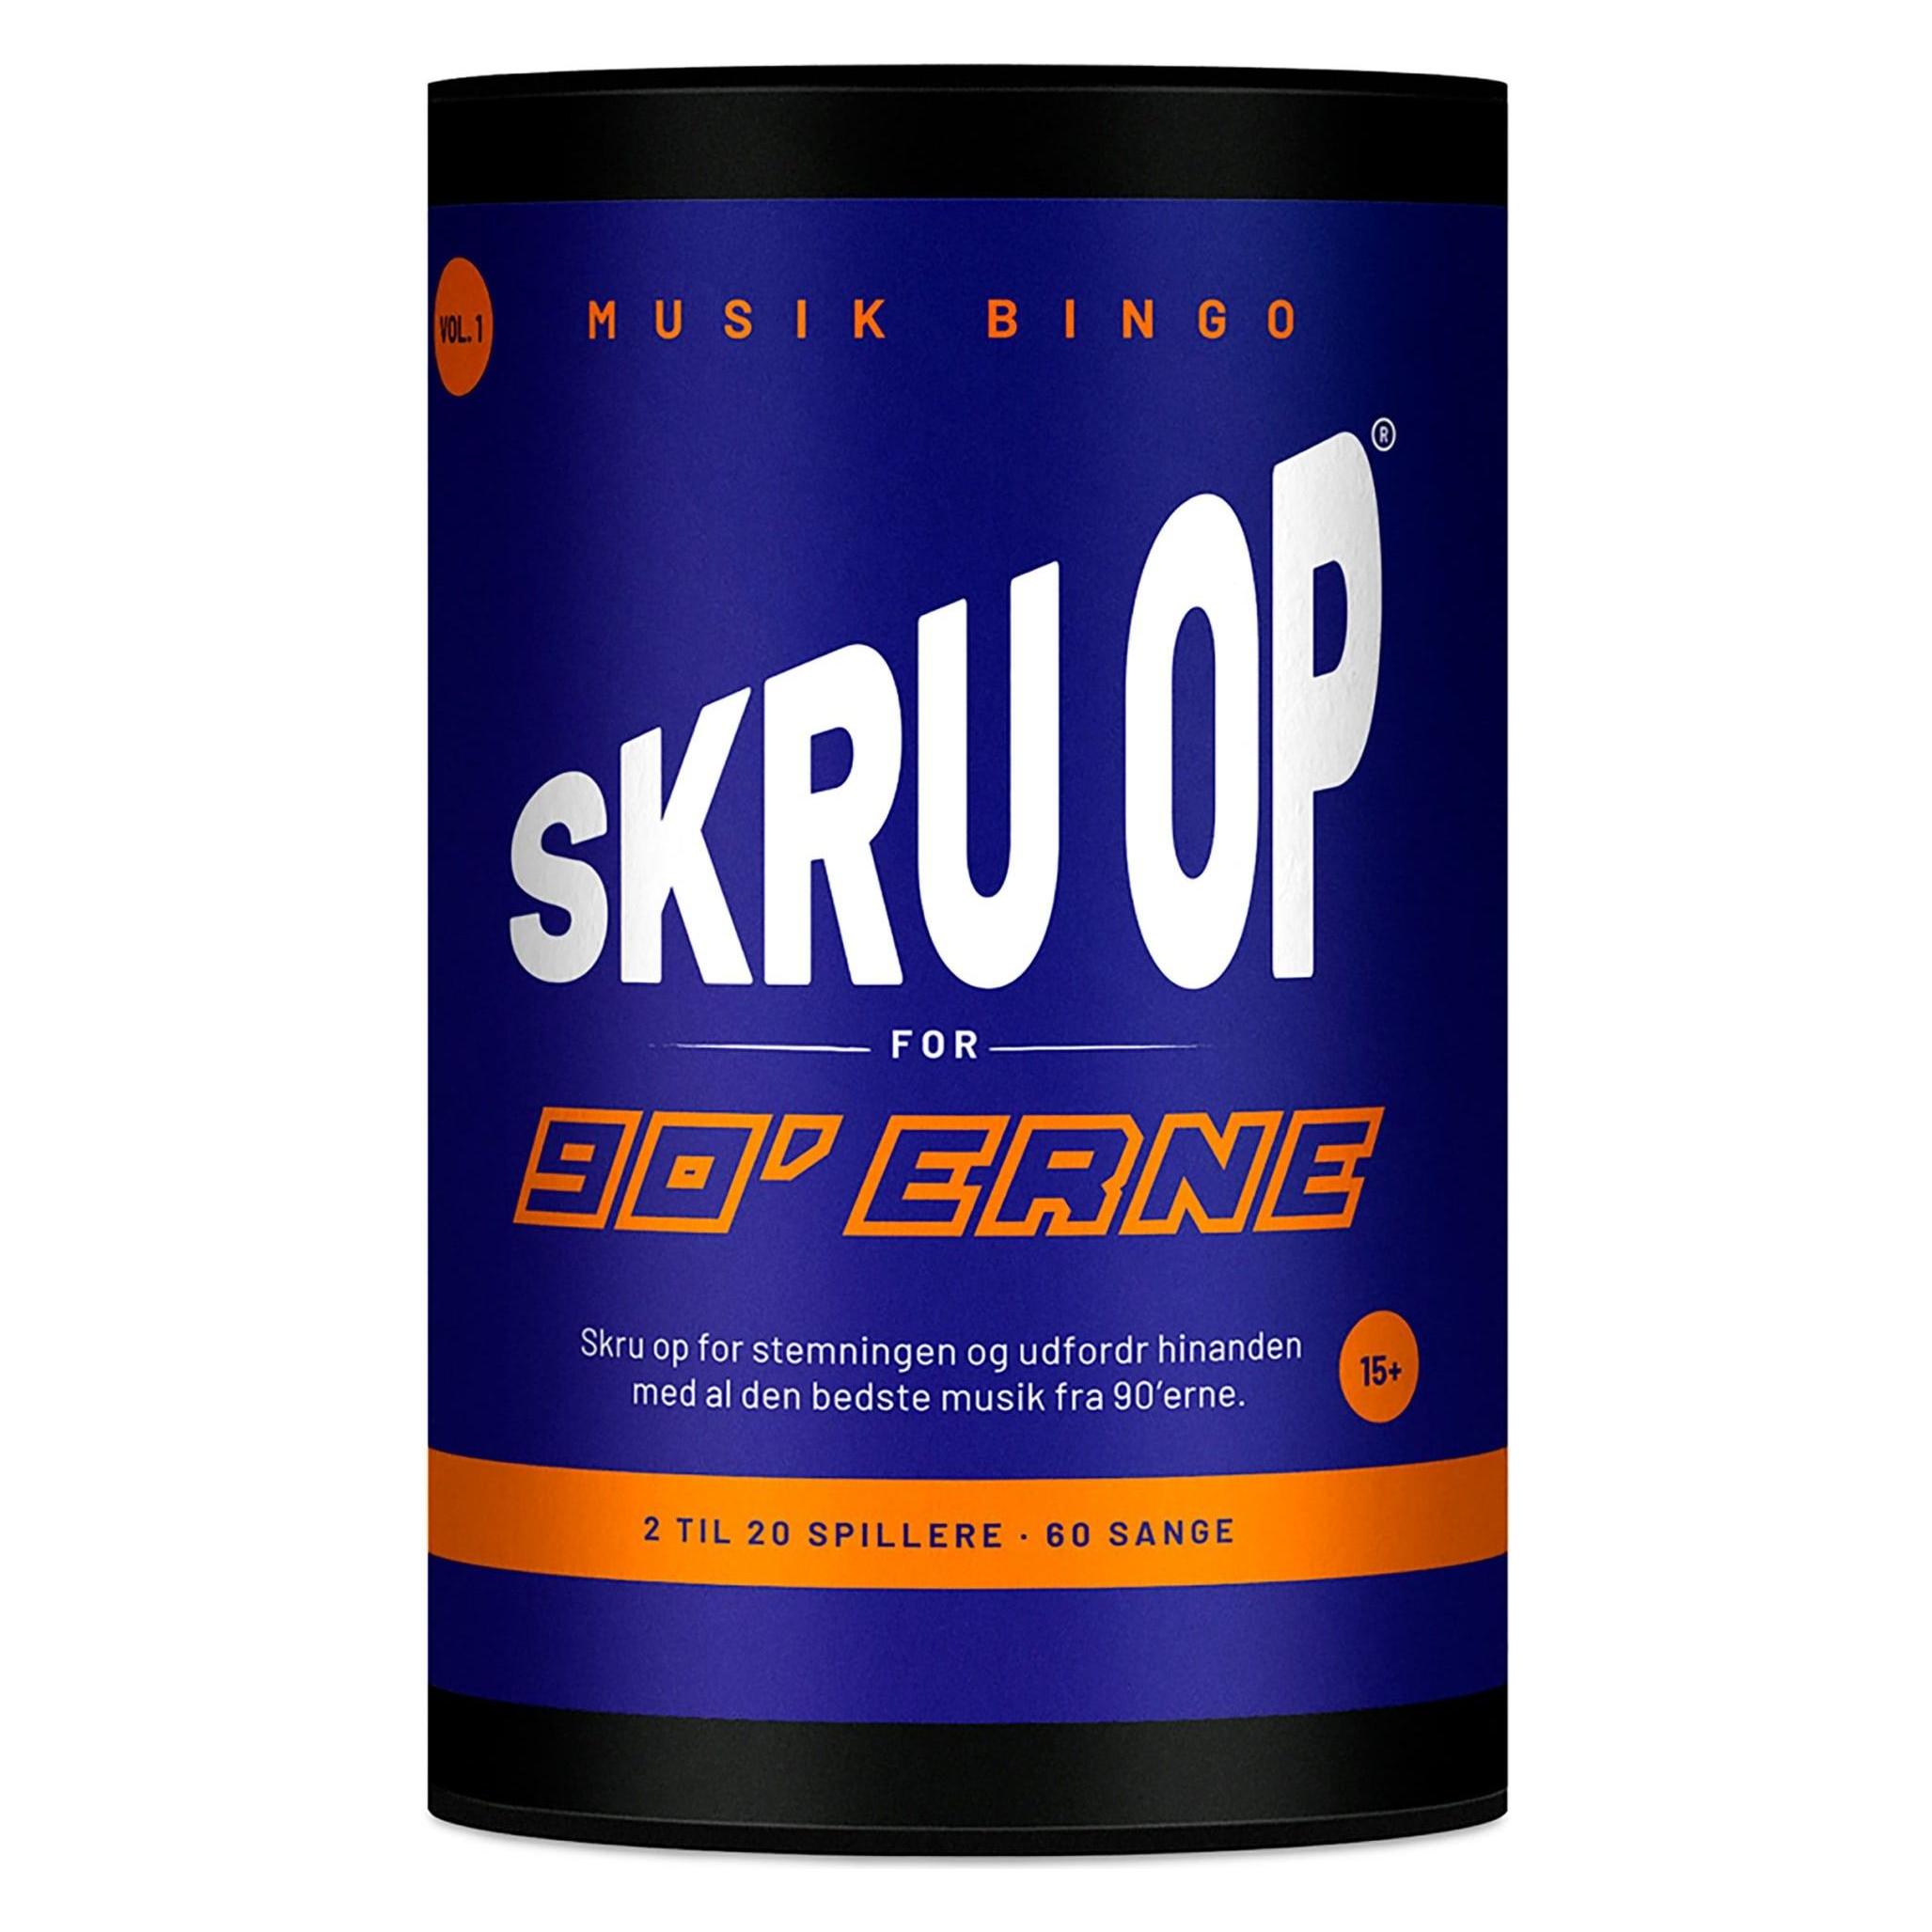
SMSCS Games Aps Skru op - Skru op for 90'erne (Skru op for 90'erne, Vol. 1)Das Quizspiel "Skru op - Skru op for 90'erne (Skru op for 90'erne, Vol. 1)" von SMSCS Games Aps bietet eine unterhaltsame Möglichkeit, das Wissen über die Musik der 90er Jahre zu testen. Es ist ideal für gesellige Abende mit Freunden, bei denen die Teilnehmer in einem spannenden Wettbewerb gegeneinander antreten können. Das Spiel enthält eine sorgfältig zusammengestellte Playlist mit 60 herausragenden Musikstücken von einigen der bekanntesten Künstler dieser Dekade, die für nostalgische Stimmung sorgt. Die Spieler können ihr Wissen über die Hits und Künstler der 90er Jahre unter Beweis stellen und gleichzeitig Spass haben. Das Produkt stammt aus Dänemark und ist für verschiedene Gaming-Plattformen geeignet. Es ist eine hervorragende Wahl für Musikliebhaber und alle, die die Kultur der 90er Jahre feiern möchten.37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **

Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Top-Angebote
Produkte zum Begriff Erne:
-
Abacus Layer Erne, grün/navyDer Abacus Layer Erne besteht aus einem weichen, gebürsteten Fleece an Oberkörper und Ärmeln, das auf der Innenseite ein gepunktetes Muster aufweist, um die Körperwärme zu speichern. Der untere Teil des Körpers ist ebenfalls aus gebürstetem Fleece auf der Innenseite mit einem Melangegarn als Kontrast gefertigt. Der Midlayer verfügt über einen halben Reißverschluss am Hals und Abacus-Logos am oberen rechten Ärmel und am Rücken unterhalb des Kragens. Materialzusammensetzung: 92% Polyester, 8% Spandex.Weiches, gebürstetes Fleece: An Oberkörper und Ärmeln für zusätzliche Wärme.Gepunktetes Muster auf der Innenseite: Erhöht die Luftzirkulation und Wärme.DryCool-Funktion: Transportiert Schweiß schnell von der Haut weg.Atmungsaktivität: Hält den Träger trocken und komfortabel.Halber Reißverschluss am Hals: Für einfachen Zugang und Schutz.Reflektierende Details: Für bessere Sichtbarkeit.Elastische Bündchen an Ärmeln und Saum: Für eine bequeme Passform.Abacus-Logos: Am oberen rechten Ärmel und am Rücken unterhalb des Kragens. Angaben zum Hersteller: ABACUS Beragården, SE-247 94 Dalby, Sweden E-Mail: info@abacussportswear.com54,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Erne, Andrea: Wieso? Weshalb? Warum? Mein erstes LexikonWieso? Weshalb? Warum? Mein erstes Lexikon , Schauen-Klappen-Staunen , Halterungen, Befestigungen & Montageteile > Karosserie-, Anbauteile & Zubehör , Auflage: Neuauflage, Erscheinungsjahr: 20050601, Produktform: Kartoniert, Beilage: Spiralbindung, Titel der Reihe: Wieso? Weshalb? Warum? (Ravensburger)#Sonderband#~Wieso? Weshalb? Warum? Sonderband##, Autoren: Erne, Andrea, Illustrator: Metzger, Wolfgang, Auflage/Ausgabe: Neuauflage. Sonderband, Seitenzahl/Blattzahl: 32, Abbildungen: durchg. farb. Ill. u. Text, mit Klappen, Keyword: Beschäftigung; Buch; Bücher; Erde und Weltraum; Fahrzeuge; Geschenk; Geschenk für Jungs; Geschenk für Mädchen; Geschenkidee; Geschichte; Kinder-Fragen; Kinderbuch; Kinderbücher; Klappen-Buch; Kunst; Körper; Lesen; Nachschlagewerk; Natur; Sach-Bilderbuch; Sachbuch; Sachbuch; Sachbücher; Sport; Technik; Tiere; Vorschule und Kindergarten; Wieso? Weshalb? Warum?; Wissen; für Jungen; für Kinder ab 4 Jahre; für Mädchen, Fachschema: Lexikon (Kinderlexikon, Jugendlexikon), Fachkategorie: Kinder/Jugendliche: Nachschlagewerke: Enzyklopädien, allgemeine Nachschlagewerke~Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke~Kinder/Jugendliche: Persönliche und soziale Themen: Körper und Gesundheit, Bildungszweck: für die Vorschule, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 7, Warengruppe: HC/Kinderbücher/Sachbücher/Allg./Nachschlagewerke, Fachkategorie: Kinder/Jugendliche: Allgemeine Interessen: Allgemeinbildung und Wissenswertes, Text Sprache: ger, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Verlag: Ravensburger Verlag, Verlag: Ravensburger Verlag, Verlag: Ravensburger Verlag, Verlag: Ravensburger Verlag GmbH, Warnhinweis für Spielzeuge: Warnhinweis nach Spielzeug-VO nicht erforderlich., Warnhinweis für Spielzeuge: https://conformity.ravensburger.ag/files/32745.pdf, Länge: 272, Breite: 246, Höhe: 23, Gewicht: 832, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **
-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Erne
-
SMSCS Games Aps Skru op - Skru op for 90'erne (Skru op for 90'erne, Vol. 1)Das Quizspiel "Skru op - Skru op for 90'erne (Skru op for 90'erne, Vol. 1)" von SMSCS Games Aps bietet eine unterhaltsame Möglichkeit, das Wissen über die Musik der 90er Jahre zu testen. Es ist ideal für gesellige Abende mit Freunden, bei denen die Teilnehmer in einem spannenden Wettbewerb gegeneinander antreten können. Das Spiel enthält eine sorgfältig zusammengestellte Playlist mit 60 herausragenden Musikstücken von einigen der bekanntesten Künstler dieser Dekade, die für nostalgische Stimmung sorgt. Die Spieler können ihr Wissen über die Hits und Künstler der 90er Jahre unter Beweis stellen und gleichzeitig Spass haben. Das Produkt stammt aus Dänemark und ist für verschiedene Gaming-Plattformen geeignet. Es ist eine hervorragende Wahl für Musikliebhaber und alle, die die Kultur der 90er Jahre feiern möchten.37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
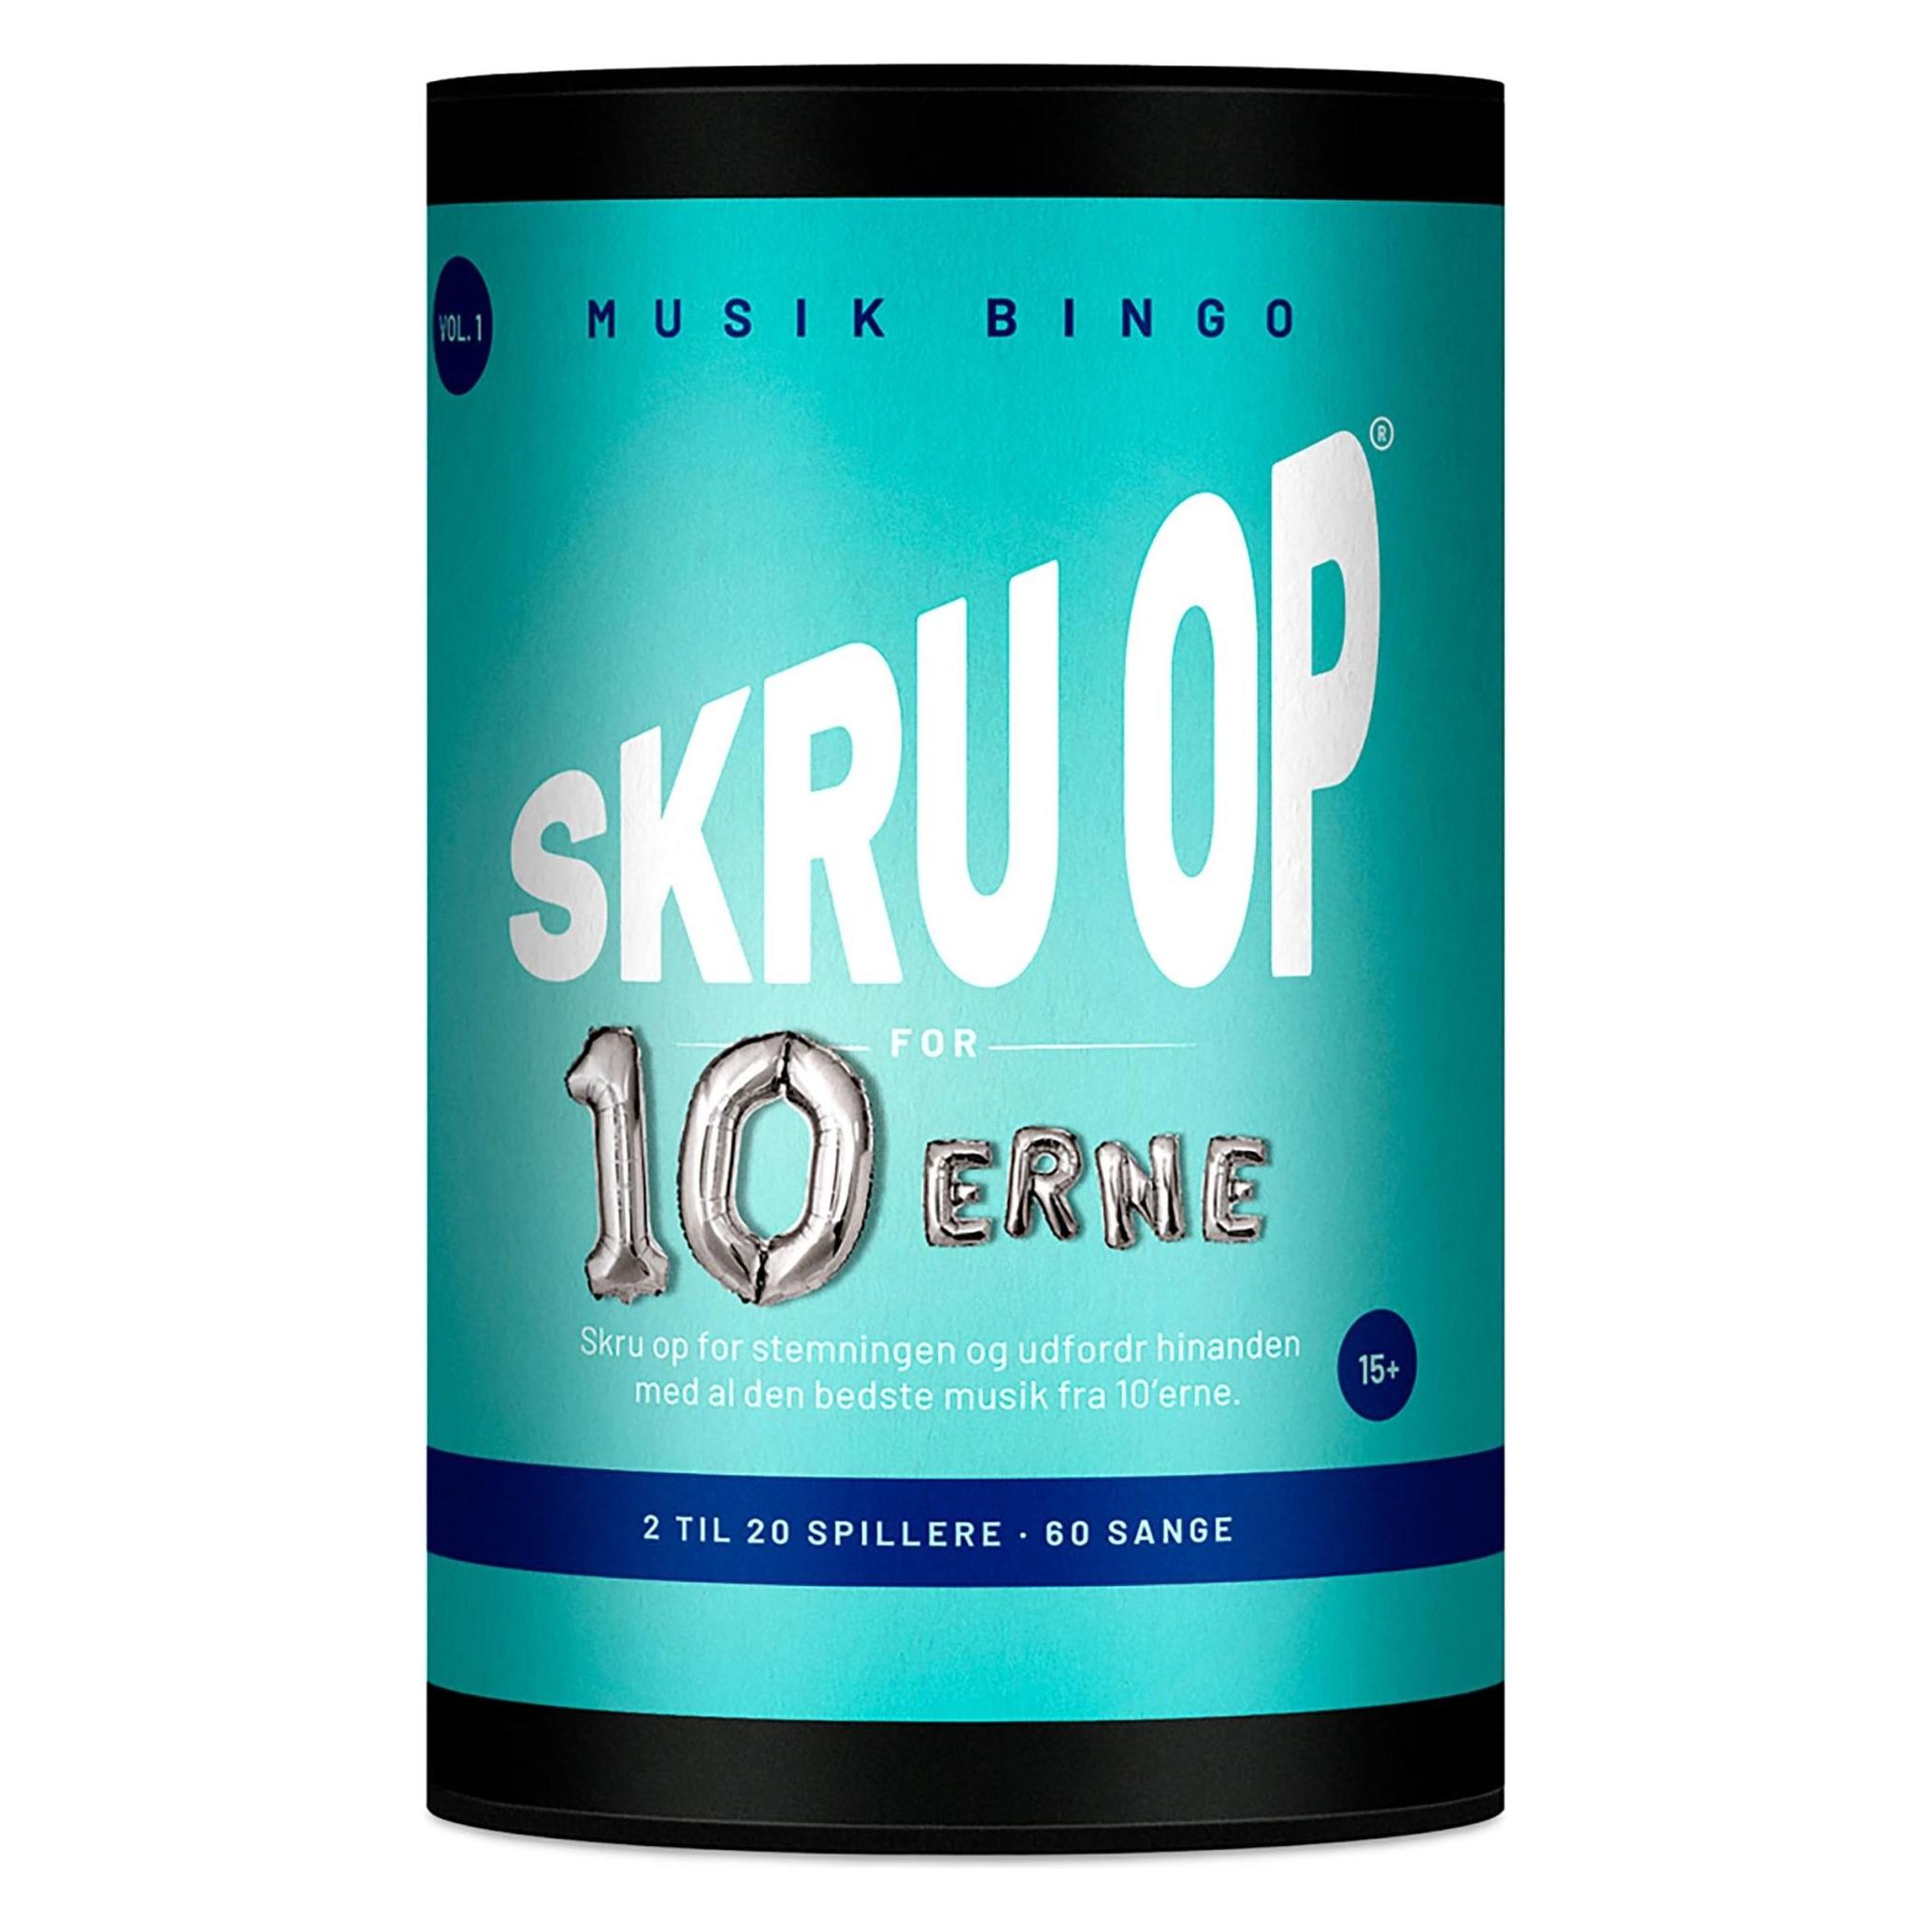
SMSCS Games Aps Skru op - Skru op for 10'erne (Skru op for 10'erne, Vol. 1) (Deutsch)Das Quizspiel "Skru op - Skru op for 10'erne (Skru op for 10'erne, Vol. 1)" von SMSCS Games Aps bietet eine unterhaltsame Möglichkeit, sich mit Freunden zu messen und gleichzeitig sein Wissen über Musik aus den 2010er Jahren zu testen. Es handelt sich um ein Musikbingo, das alle notwendigen Elemente für einen festlichen Abend bereithält. Die Spielenden können sich auf eine sorgfältig zusammengestellte Playlist mit 60 herausragenden Musikstücken von einigen der bekanntesten Künstler dieser Dekade freuen. Das Spiel fördert nicht nur den Wettbewerb, sondern auch die Geselligkeit und das gemeinsame Erlebnis. Es ist ideal für Partys, Zusammenkünfte oder einfach für einen unterhaltsamen Abend zu Hause. Mit seinen Wurzeln in Dänemark bringt dieses Spiel die Energie und den Spass der 2010er Jahre direkt zu Ihnen. Ob Sie ein Musikliebhaber sind oder einfach nur Spass haben möchten, "Skru op - Skru op for 10'erne" bietet eine ansprechende und interaktive Möglichkeit, die Musik dieser Zeit zu feiern.36,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abacus Layer Erne, grün/navyDer Abacus Layer Erne besteht aus einem weichen, gebürsteten Fleece an Oberkörper und Ärmeln, das auf der Innenseite ein gepunktetes Muster aufweist, um die Körperwärme zu speichern. Der untere Teil des Körpers ist ebenfalls aus gebürstetem Fleece auf der Innenseite mit einem Melangegarn als Kontrast gefertigt. Der Midlayer verfügt über einen halben Reißverschluss am Hals und Abacus-Logos am oberen rechten Ärmel und am Rücken unterhalb des Kragens. Materialzusammensetzung: 92% Polyester, 8% Spandex.Weiches, gebürstetes Fleece: An Oberkörper und Ärmeln für zusätzliche Wärme.Gepunktetes Muster auf der Innenseite: Erhöht die Luftzirkulation und Wärme.DryCool-Funktion: Transportiert Schweiß schnell von der Haut weg.Atmungsaktivität: Hält den Träger trocken und komfortabel.Halber Reißverschluss am Hals: Für einfachen Zugang und Schutz.Reflektierende Details: Für bessere Sichtbarkeit.Elastische Bündchen an Ärmeln und Saum: Für eine bequeme Passform.Abacus-Logos: Am oberen rechten Ärmel und am Rücken unterhalb des Kragens. Angaben zum Hersteller: ABACUS Beragården, SE-247 94 Dalby, Sweden E-Mail: info@abacussportswear.com54,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.